
先抛一个反常识的问题——如果哪天养老金真的不涨了,谁最慌?大多数人脱口而出:当然是退休老人。听起来天经地义,可算过这笔账的人心里明白,真正会在深夜翻来覆去睡不着的,反倒是另一群人:那两亿多每年自己掏钱买社保的灵活就业者。这就是这篇文章要讲的那件事——一个被主流舆论忽视了很久的暗角。
2026年养老金调整方案已经落地,这是自2005年以来的第22次连续上调,整体涨幅落在2%左右的区间,依然是"定额+挂钩+倾斜"那套老规矩。数字看着还行,但如果把过去二十年的涨幅曲线画出来,会看到一条明显下滑的斜线,从早年动辄10%的大手笔,一路缩到现在的个位数低位。趋势是什么,大家心里都有杆秤。
所以"养老金停止上调"目前还只是一种假设,不是官方决定。可这个假设值得认真掰扯,因为它牵扯到的绝不只是老人的菜篮子。
退休老人这边,情况其实相对简单。养老金停涨,账面数字不变,社保卡上每个月照样进钱,一分不少。真正的损失是隐形的——猪肉贵了、水电涨了、看病自费部分多了,同样三千块能买到的东西一年比一年少。这叫购买力被通胀慢慢咬掉,是被动承受的过程,人不需要再往外掏一分钱。
灵活就业人员完全是另一个剧本。他们此刻还在往社保池子里砸钱,一年砸几千甚至上万。这份合同划不划算,得他们自己拿计算器一笔笔敲。
先看看这个群体里都是些什么人。送外卖的、开网约车的、街边卖早点的、直播带货的、开小超市的个体户、下岗后自己续保的中年人,还有一些从早年国企集体企业出来后一路自缴社保的老职工。人社部披露的口径显示,这个群体规模已经越过2亿这道门槛。他们的共同点很扎心:身后没有单位替自己分摊社保成本,全额自付。
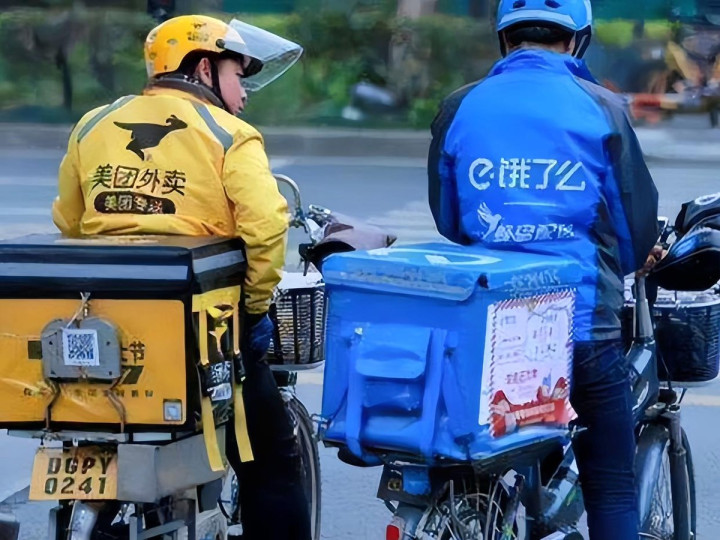
费用怎么算的?灵活就业按20%缴,其中只有8个百分点进个人账户,剩下12个百分点直接进统筹大池,用来给现在正在领养老金的老人发钱。也就是每交1000块,只有400块真正"属于自己"。企业职工那边完全不一样,单位掏16%,个人只掏8%,压力被劳动关系稀释得七七八八。
打个通俗的比方——同样一份退休保障,企业职工是两个人合伙买单,灵活就业者是一个人全款拿下。价格标签一模一样,但心理感受天差地别。
正因为一分一毫都是自己掏,灵活就业者比任何人都精于算账。回本要几年?能活到那时候吗?退休后每年那点涨幅能不能跑赢物价?这几个问题,直接决定他们愿不愿意再往里投下一个五年、十年。而养老金每年那笔上调,恰恰是这份账本里最关键的"复利加分项"。加分项一旦被抹掉,整套算盘都得推倒重来。
想象一下这样的场景。老李,某二线城市的网约车司机,48岁,已经断续交了十来年灵活就业社保。原本盘算得挺好——再扛十来年,60岁退休后每月能拿两千七八,加上后面每年小幅上涨,大概十年出头就能把本钱领回来。
可如果养老金停涨,回本周期一下拉长到十四五年。他最近腰椎不太行,跑不了长夜班了,脑子里第一个念头就是:"要不,交满15年我就停?"
这个念头,就是所谓的"最低15年策略"。政策规定累计缴满15年就能在法定退休年龄按月领钱。一旦这种想法在灵活就业圈子里蔓延开,"长缴多得"的激励机制就等于被绕过去了。缴费年限普遍缩水,未来这批人退休后能领到的钱自然更少,日子也更紧。
还有一条更狠的退路——直接从职工养老保险跳槽到城乡居民养老保险。居民养老一年几百到几千块就能搞定,压力轻得多。代价是退休后每月可能就几百块的基础养老金,跟职工养老金完全不在一个量级。但对那些收入极不稳定的骑手、零工、小摊主来说,这依然是"能喘口气"的选项。
看到这里就能明白,养老金调整机制其实是一张写给全体在缴人员的"信用凭证"。它在告诉大家:你今天交进去的钱不会白交,未来那份待遇会跟着社会一起往上走。这份信用一旦松动,最大的震荡不在退休端,而是在缴费端——也就是那2亿灵活就业者手里的存折。
问题还有更深一层。中国养老金实行的是现收现付制,今天在职者交的钱,直接发给今天的退休者。如果缴费端因为预期动摇而萎缩——年限缩水、档次降低、甚至直接跳船——基金压力反而更大,可能倒逼上调幅度进一步收窄,形成一个越转越紧的循环。
这不是危言耸听,B站、抖音上关于"灵活就业还交不交"的讨论视频,点赞和评论区里的犹豫声音已经越来越多。
有个常见的误解得澄清一下。不少人以为灵活就业和企业职工退休后的养老金规则不一样。其实完全一样。基础养老金加个人账户养老金的公式一字不差,变量只有缴费基数、缴费年限、退休年龄和当地计发基数。区别只在缴费阶段——谁掏钱、掏多少。退休后待遇规则完全对等,日后要真有上调,两拨人享受同样的调整规则。
另外一个容易走极端的认知也得纠正。有人觉得养老金必须年年涨,一停就是天塌了;也有人觉得涨不涨无所谓,能足额发就行。这两种看法都不太靠谱。《社会保险法》第十八条写的是"适时提高",两个字很有分量——要综合看物价、工资、基金承受力、宏观财政。
经济好的时候多涨点,压力大的时候适度压一压,一直是渐进式的思路,不太可能一刀切死。可完全放弃调整同样不现实,几十年跨度里通胀会把固定金额啃得只剩个壳。
对正在缴费路上的灵活就业者来说,有几件事得放在心里。退休那一刻能领多少,只跟缴费年限、档次、当地基数挂钩,跟未来涨不涨没直接关系,多缴长缴依然划算。个人账户里的8%属于自己,人不在了余额可以依法由家属继承;统筹里的12%不能继承,用于全社会调剂。这条规则不会因为调整机制变化而改变。
还有就是别被短视频里那些"内部消息""明确不涨"带跑偏。养老金调整方案每年都是人社部、财政部根据当年经济状况重新研判,官方通知说了算。2026年方案已经明确继续上调,后续每年都是独立决策,没有"永远停止"这种绝对结论。自媒体喜欢做极端预判,无非为了流量,理性看待就行。
最后想说的是,养老这件事从来不该赌在单一制度上。职工养老保险是压舱石,但家庭储蓄、商业年金、健康管理、子女赡养,每一样都得早做打算。特别是45到55岁这一批中年灵活就业者,距离退休就剩十几年,更要综合掂量,不宜孤注一掷,也别在情绪化的舆论里冲动断缴。
绕回开头那个问题。养老金真要停涨,退休老人承受的是慢性通胀磨损,企业职工个人层面波澜不惊,唯有那2亿灵活就业者要在当下、逐年、真金白银地重新做选择。他们今天每一笔缴费背后,都是对这份长期合同的一次投票。政策制定者看到的是数字,普通人过的是日子——两者之间的这根平衡木,走稳了不容易,但必须走稳。
仁信配资提示:文章来自网络,不代表本站观点。